
Investitionsstau, -planung, -finanzierung und Folgekosten
Eine interviewförmige Einordnung des aktuellen Geschehens mit Herrn Prof. Dr. Merdan Seker, Professor für Kommunales Finanzmanagement an der Hochschule für öffentliche Verwaltung Kehl
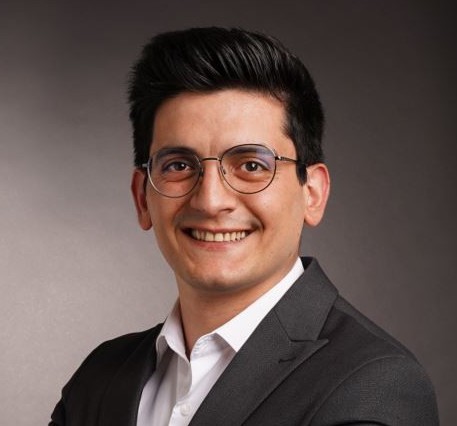
Bild: Prof. Dr. Merdan Seker
Kommunalfinanzen-bw.de: Das KfW-Kommunalpanel zeigt Jahr für Jahr einen sich verfestigenden Investitionsstau. Gleichzeitig beobachten wir mancherorts niedrige Investitionsumsetzungsquoten, will heißen die geplanten Investitionen werden im Ist nicht erreicht. Wie passt das zusammen?
Prof. Merdan Seker: Auf den ersten Blick wirkt das widersprüchlich, im Grunde hängt beides aber eng zusammen. Den Investitionsrückstand im KfW-Kommunalpanel schätzen die Kämmereien selbst ein, er beschreibt also den Bedarf. Der Haushaltsplan bildet ab, was man sich für das Jahr vornimmt. Das Rechnungsergebnis zeigt dann, was Verwaltung, Planungsbüros und Bauwirtschaft tatsächlich umsetzen konnten. Am Geld allein liegt es deshalb schon lange nicht mehr. Mindestens genauso oft fehlen Kapazitäten in der Verwaltung, bei den Planern und auf dem Bau, und dazu kommen langwierige Vergabe- und Förderverfahren.
Wie weit Plan und Ist auseinanderliegen, sieht man an den aktuellen Zahlen recht deutlich. 2025 haben die Kommunen rund 29,3 Mrd. Euro investiert. Rechnet man die gestiegenen Baupreise heraus, ist das real ein Rückgang um 6 Prozent. Für 2026 sind dagegen 50,3 Mrd. Euro geplant, wohl vor allem mit Blick auf das Sondervermögen. Dass das Ergebnis 2026 auch nur annähernd an diesen Wert herankommt, halte ich für unwahrscheinlich. Außerdem wird jedes Projekt, das geplant, aber nicht gebaut wird, im Folgejahr in der Regel teurer. Insofern verstärken niedrige Umsetzungsquoten den Investitionsstau selbst.
Kommunalfinanzen-bw.de: Rein rechtlich dürfen eigentlich nur diejenigen Auszahlungen für Investitionen in die Haushaltspläne aufgenommen werden, die auch tatsächlich im Haushaltsjahr umgesetzt werden können. Was ist Ihres Erachtens in der Praxis ursächlich für die Lücke zwischen geplanten und realisierten Investitionen?
Prof. Seker: Die Rechtslage ist eigentlich eindeutig: Veranschlagt werden darf nur, was im Haushaltsjahr voraussichtlich kassenwirksam wird. In der Praxis sehe ich vor allem fünf Gründe, warum es trotzdem anders läuft.
Erstens fehlt vielen Maßnahmen die Veranschlagungsreife. Sie stehen mit einer groben Kostenschätzung im Plan, lange bevor sie baureif sind. Zweitens kann ein Bauamt, gerade in kleineren Verwaltungen, nur eine begrenzte Zahl an Projekten parallel betreuen, ganz gleich, wie viele im Haushalt stehen. Drittens werden geförderte Maßnahmen gern vorsorglich veranschlagt, für den Fall, dass der Bescheid kommt. Vor der Bewilligung darf man aber häufig gar nicht beginnen. Viertens hat der Haushaltsplan immer auch eine Signalwirkung nach außen. Was im Plan steht, gilt in der Gemeinde als beschlossene Sache. Und fünftens werden selbst laufende oder bereits abgeschlossene Projekte oft erst später kassenwirksam. Wer eine Maßnahme komplett in einem Jahr veranschlagt, statt sie über Jahresraten und Verpflichtungsermächtigungen zu verteilen, hat die Abweichung damit schon eingeplant.
Häufig übersehen werden außerdem die übertragenen Ermächtigungen aus den Vorjahren. Sie laufen neben den neuen Ansätzen weiter, und so entsteht der Stau gewissermaßen im Haushalt selbst.
Kommunalfinanzen-bw.de: Welche Folgen haben in der Praxis niedrige Investitionsumsetzungsquoten? Und was können Kommunen tun, um die Planung zu verbessern?
Prof. Seker: Der Haushaltsplan verliert dadurch ein Stück seiner Steuerungsfunktion. Fließt ein großer Teil der Ansätze erfahrungsgemäß nicht ab, legt am Ende faktisch die Verwaltung die Prioritäten fest, weil sie über die Reihenfolge der Umsetzung entscheidet, und nicht mehr der Gemeinderat.
Auch auf die Kreditermächtigungen wirkt sich das aus. Verzögert sich ein Projekt, wird es durch die steigenden Baukosten teurer, und damit wächst auch der Kreditbedarf. Die Rechtsaufsicht beurteilt die Leistungsfähigkeit dann leider auf einer verzerrten Grundlage. Besonders problematisch finde ich die Scheinliquidität, die dabei entsteht. Hohe liquide Mittel wirken beruhigend, sind aber durch die übertragenen Ermächtigungen längst gebunden. Wird das nicht transparent dargestellt und verfallen dann auch noch genehmigte Kreditermächtigungen, weil sich der Bau verzögert, steuert die Kommune früher oder später auf ein Liquiditätsproblem zu.
Helfen würde vor allem eine realistischere Planung, die sich nicht an politischen Wunschlisten orientiert. Ein unterjähriges Investitionscontrolling im Rahmen des Berichtswesens ist dafür ein gutes Instrument. Seit der GemHVO-Novelle vom 9. Februar 2026 kann der Gemeinderat in Baden-Württemberg außerdem vorzeitig auf übertragene Ermächtigungen verzichten, auch per Grundsatzbeschluss. Im Sinne einer transparenten Liquiditätsplanung sollten die Kommunen diese Möglichkeit durchaus in Betracht ziehen.
Kommunalfinanzen-bw.de: Die erheblichen Rückstände baden-württembergischer Kommunen bei den Jahresabschlüssen machen einen Plan-Ist-Vergleich nicht einfacher. Wie begründet sich dieser ganz erhebliche Aufstellungsstau in BW?
Prof. Seker: Baden-Württemberg hat vergleichsweise spät auf die Doppik umgestellt, viele Kommunen erst zum 1. Januar 2020. Unmittelbar danach haben Corona, die Flüchtlingsunterbringung, die Grundsteuerreform und inzwischen die angespannte Finanzlage die Kämmereien in Beschlag genommen.
Der eigentliche Engpass ist aber die Eröffnungsbilanz. Solange sie nicht festgestellt ist, fehlt die Grundlage für einen belastbaren ersten Jahresabschluss, und alle weiteren Abschlüsse bauen darauf auf. Die Bewertung von Straßen, Gebäuden und Sonderposten hat sich vielerorts als deutlich aufwendiger erwiesen, als man ursprünglich angenommen hatte.
Dazu kommt die Personalfrage. Wir haben in Baden-Württemberg 1.101 Gemeinden, darunter sehr viele kleine. Dort hängt der Abschluss oft an ein oder zwei Personen, die gleichzeitig den Haushalt aufstellen und die Kasse verantworten. Fällt eine davon aus, bleibt der Abschluss liegen.
Ein Stück weit ist es ehrlicherweise auch eine Frage der Prioritäten. Ohne Haushaltsplan ist eine Gemeinde nicht handlungsfähig, während ein fehlender Abschluss lange keine spürbaren Konsequenzen hatte. Was nicht sanktioniert wird, rutscht eben nach hinten. Wer zum Beispiel gerade das Jahr 2021 aufarbeitet, dem fehlt bei knappem Personal unter Umständen die Kapazität, um Förderanträge und Investitionen im laufenden Jahr voranzubringen.
Kommunalfinanzen-bw.de: Was können Kommunen tun, um die Rückstände bei den Jahresabschlüssen abzubauen? Und ist auch der Landesgesetzgeber gefordert: Was hielten Sie z.B. von einem Verzicht auf den Rechenschaftsbericht für kleine Gemeinden oder von einer Kopplung der Haushaltsgenehmigungsfrage mit dem Vorliegen des Abschlusses des Vor-Vor-Jahres?
Prof. Seker: Wenn das Personal sehr knapp ist, lohnt es sich, für die Aufarbeitung der Jahresabschlüsse externe Unterstützung hinzuzuziehen. Sind die alten Abschlüsse erst einmal aufgearbeitet, sollte die Erstellung wieder in einem geregelten Prozess in der Kämmerei laufen.
Den Rechenschaftsbericht zu entschlacken halte ich für sinnvoll, ganz streichen würde ich ihn allerdings nicht. Gerade dort müssen die erheblichen Planabweichungen erläutert werden, also genau das, worüber wir hier sprechen. Für kleine Gemeinden könnte ich mir einen Kurzbericht vorstellen, der sich auf die Pflichtkennzahlen, die wesentlichen Abweichungen und einen kurzen Ausblick beschränkt.
Die vorgeschlagene Kopplung ist im Grundsatz nachvollziehbar, denn ohne Abschlüsse beurteilt die Rechtsaufsicht die Leistungsfähigkeit gewissermaßen im Blindflug. Neu wäre die Anforderung allerdings nicht. Der Jahresabschluss ist ohnehin innerhalb von zwölf Monaten nach Ende des Haushaltsjahres festzustellen, der Abschluss des Vor-Vorjahres ist also längst fällig.
Jedoch genehmigt die Rechtsaufsicht nicht den Haushalt als solchen. Genehmigt werden der Gesamtbetrag der Kreditaufnahmen für Investitionen, der Höchstbetrag der Kassenkredite, sofern er ein Fünftel der ordentlichen Aufwendungen übersteigt, und Verpflichtungsermächtigungen, wenn in den Jahren ihrer Fälligkeit Kreditaufnahmen vorgesehen sind. Dahinter steht der Gedanke des Gesetzgebers, die stetige Aufgabenerfüllung zu sichern. Solange die Rechtsaufsicht auf Basis der vorhandenen Daten zu einer verlässlichen Einschätzung kommt, halte ich eine solche Kopplung deshalb für nicht zielführend.
Kommunalfinanzen-bw.de: Für Investitionen von erheblicher finanzieller Bedeutung ist nach § 12 Abs. 1 GemHVO BW ein Wirtschaftlichkeitsvergleich unter mehreren in Betracht kommenden Alternativen und unter Beachtung der Folgekosten zu erstellen. Gibt es eine Art Faustformel, nach der man feststellen kann, welche Investition ab welcher Höhe als „erheblich“ einzuschätzen ist? Wie und wo sollte eine Kommune eine solche Erheblichkeitsgrenze festlegen?
Prof. Seker: Eine gesetzliche Faustformel gibt es nicht, und das finde ich auch richtig so. Ob eine Investition erheblich ist, hängt von der Finanzkraft der jeweiligen Kommune ab. Für eine Gemeinde mit 3.000 Einwohnern sind 500.000 Euro ein Großprojekt, für eine Große Kreisstadt eher Tagesgeschäft.
Zur Orientierung würde ich zwei Dinge miteinander verbinden:
- eine relative Grenze, zum Beispiel einen festgelegten Prozentsatz der ordentlichen Aufwendungen;
- ein qualitatives Kriterium für Maßnahmen, die dauerhaft neue Folgekosten nach sich ziehen, etwa zusätzliches Personal, einen neuen Betrieb oder neue Flächen. Sie sollten unabhängig vom Betrag einem Wirtschaftlichkeitsvergleich unterzogen werden. Am Ende geben meist die Folgekosten den Ausschlag und nicht die Baukosten.
Festlegen sollte das der Gemeinderat per Grundsatzbeschluss, idealerweise in einer Richtlinie, die auch die Wertgrenze für die Einzeldarstellung von Investitionen nach § 4 Abs. 4 GemHVO regelt. Denkbar wäre auch, solche Grenzen in der Haushaltssatzung festzulegen. Dies wäre aber jährlich vorzunehmen.
Kommunalfinanzen-bw.de: In manchen Kommunen reichen die laufenden Einnahmen nicht zur Erwirtschaftung der laufenden Ausgaben. Wie sieht es in Baden-Württemberg aus – werden hier noch regelmäßig Eigenbeiträge zur Investitionsfinanzierung realisiert? Wie sollten Kommunen bei der Priorisierung von Investitionen vorgehen?
Prof. Seker: Auch in Baden-Württemberg hat sich die Lage gedreht. Die Kommunen hatten 2024 ein Defizit von 3,1 Mrd. Euro, 2025 waren es 4,4 Mrd. Euro. Damit sind die Überschüsse aus den Jahren 2011 bis 2023 schon weitgehend aufgebraucht.
Ein echter Eigenbeitrag aus dem laufenden Betrieb ist in den allermeisten Haushalten mittlerweile die Ausnahme. Viele Kommunen schaffen den Ausgleich des ordentlichen Ergebnisses nicht mehr, und bei nicht wenigen reicht der Zahlungsmittelüberschuss nicht einmal mehr für die ordentliche Tilgung. Investiert wird aus den Liquiditätsreserven der guten Jahre und zunehmend über Kredite.
Umso wichtiger ist es bei der Priorisierung, den Erhalt des Bestands vor Neubauten zu stellen. Methodisch empfehle ich ein Kriterienraster (wie z.B. Aufgabenart, Folgekosten, Drittmittel und dgl.), das der Gemeinderat bei der Haushaltsplanung ergänzend zu den einzelnen Investitionsmaßnahmen erhält.
Kommunalfinanzen-bw.de: Ist es vor dieser Kulisse clever, in zusätzliche Infrastruktur zu investieren, deren Folgekosten in Summe negativ sind und zu einer weiteren Vergrößerung des Deltas führen? Wie ordnen Sie hier das LuKIFG ein – hilfreich oder wurde hier der zweite vor dem ersten Schritt gemacht?
Prof. Seker: Wer schon heute den laufenden Betrieb nicht finanzieren kann, sollte sich gut überlegen, ob er sich zusätzliche Betriebskosten ins Haus holt. Über den gesamten Lebenszyklus kosten Betrieb und Unterhalt eines Gebäudes ein Vielfaches dessen, was der Bau gekostet hat. Eine Förderquote von 80 Prozent hilft wenig, wenn die Folgekosten am Ende vollständig bei der Kommune hängen bleiben.
Das LuKIFG sehe ich mit gemischten Gefühlen. Hilfreich ist es, weil Baden-Württemberg zwei Drittel der Bundesmittel direkt an die Kommunen weitergibt. Diese können das Geld weitgehend frei für ihre Infrastruktur einsetzen. Das stärkt die Selbstverwaltung und erspart viel Antragsbürokratie.
Eigentlich hätte man aber zuerst beim strukturellen Defizit im laufenden Betrieb ansetzen müssen, also bei der Konnexität, den Sozialausgaben und den Standards. Insofern wurde tatsächlich der zweite Schritt vor dem ersten gemacht. Das Gesetz finanziert Sachinvestitionen, während das eigentliche Loch im Ergebnishaushalt, also bei der Erfüllung laufender Aufgaben, klafft. Wer hier nicht sorgfältig steuert, baut mit Bundesgeld Infrastruktur, deren Folgekosten die Defizite der kommenden Jahrzehnte noch vergrößern. Ich rate den Kommunen deshalb, die LuKIFG-Mittel vor allem für Sanierung und Ersatz sowie für Maßnahmen einzusetzen, die Folgekosten senken, und weniger für Erweiterungen.
Kommunalfinanzen-bw.de: Mit dem LuKIFG soll kommunale Infrastruktur ertüchtigt UND hierüber ein Beitrag zum nachhaltigen Wirtschaftswachstum geleistet werden. Wie ist dazu Ihre Einschätzung: Priorisieren Kommunen tatsächlich die mit LuKIFG-Mitteln finanzierten Projekte entlang ihres Beitrages zum Wachstumsziel oder verstehen sie die Mittel vor allem als willkommenen Liquiditätseffekt?
Prof. Seker: Ich vermute, dass in vielen Gemeinden das LuKIFG vor allem als willkommene Möglichkeit gesehen wird, den Investitionsstau der vergangenen Jahre abzubauen. Aus kommunaler Sicht ist das bis zu einem gewissen Grad auch nachvollziehbar. Bei einer Schulsanierung fragt kein Gemeinderat nach dem Beitrag zum Bruttoinlandsprodukt. Entscheidend sind der Sanierungsdruck, die Projektreife, eine zügige Umsetzung und die Sicherstellung wichtiger Aufgaben. Die meisten Kommunen werden das Geld deshalb in Straßen und Schulen stecken. Das ist nicht verkehrt, schließlich sind funktionierende Schulen und Straßen auch Standortfaktoren. Es folgt aber eher dem Bedarf als einer realen Wachstumsstrategie.
Daneben gibt es einen Substitutionseffekt. Wer Maßnahmen, die ohnehin geplant waren, nun mit LuKIFG-Mitteln finanziert, schont seine eigene Liquidität oder kommt mit weniger Krediten aus. Die Mittel einfach zu parken, ist dagegen kaum möglich. Die Verwaltungsvorschrift lässt einen Abruf nur für Rechnungen zu, die innerhalb von drei Monaten fällig werden. Einen echten Wachstumseffekt wird es nur dort geben, wo zusätzlich investiert wird, und auch nur dann, wenn die Bauwirtschaft die zusätzliche Nachfrage überhaupt bewältigen kann. Andernfalls steigen in erster Linie nur die Preise.
Kommunalfinanzen-bw.de: Vielen Dank für das spannende Interview Herr Prof. Seker!