
Spezifika der Kernhaushaltsschulden in BW
Im Ländervergleich ragen die Kernhaushaltsschulden der baden-württembergischen Kommunen nicht hervor. Bei Kassenkrediten und Krediten (jeweils beim nicht-öffentlichen und öffentlichen Bereich) für das Jahr 2025 liegen die Pro-Kopf-Werte im Ländle deutlich unterhalb des Flächenländerdurschnittes. Wertpapierschulden weist die Schuldenstatistik des Statistischen Bundesamtes für die Kommunen im Land überhaupt nicht aus.
Statistisches Bundesamt (2026): Schulden des öffentlichen Gesamthaushalts 2025
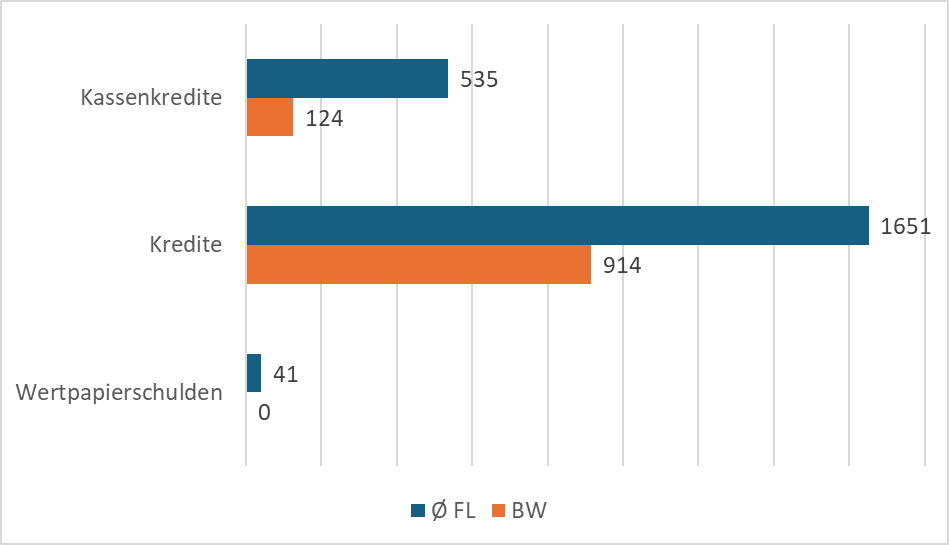
Ansicht: Kernhaushaltsschulden 2025 der Kommunen in Baden-Württemberg im Flächenländervergleich in der Differenzierung nach Arten in Euro je Einwohner.
Quelle: Eigene Darstellung. Daten entnommen aus Statistisches Bundesamt (2026): Schulden des öffentlichen Gesamthaushalts 2025, EVAS-Nr. 71321, erschienen am 29. Juli 2026 (erfasst wurden für die einzelnen Schuldenarten sowohl die Schulden beim nicht-öffentlichen als auch beim öffentlichen Bereich); Einwohner zu 31.12.2024
Beunruhigend ist, dass auch in Baden-Württemberg angesichts der Finanzdramatik der Jahre 2024 und 2025 die Geldschuldenbestände wachsen. Für 2026 dürfte dieser Negativtrend anhalten. Eine doppische freie Spitze (Saldo aus der laufenden Verwaltungstätigkeit abzüglich der Tilgung) für Eigenfinanzierungsbeiträge zur Investitionsfinanzierung fehlt vielerorts. Vorhandene Liquidität ist aufgebraucht. Das lässt in Summe den Kreditbestand steigen – und dass bei bereits gegenwärtig im Vergleich zu den Vorjahren deutlich gestiegenen Zinsen. Mithin werden die Zinsbelastungen einen immer größeren Anteil an den Aufwendungen bekommen und Potentiale für als wichtig erachtete kommunale Aufgaben an anderer Stelle verdrängen.
Zwar ist der Kommunalkredit für Banken nach wie vor günstig, weil sie für ihn kein Eigenkapital vorhalten müssen (angenommene Einstandspflicht, fehlende Insolvenzfähigkeit), aber die Niveaus steigen.
Gleichzeitig ist bei Krediten das Verhandlungsergebnis (Konditionen) nicht vorherbestimmt. Die Einholung von mehreren Angeboten und das Kennen der Referenz können sich positiv auswirken. Der Aufbau einer Kapitalmarktfähigkeit kann u.U. als Ausweichmöglichkeit ebenfalls hilfreich sein usf.
Hinzu kommt, dass es offenkundig selbst in Baden-Württemberg Kommunen gibt, denen es nicht gelingt ihre Kassenkredite bis zum Ende des Jahres wieder zurückzuführen. Diese Schulden werden zu einer Quasi-Dauereinrichtung auf hohem Niveau und mit beachtlichem Zinsänderungsrisiko. Kassenkredite von 124 Euro je Einwohner für den Durchschnitt der baden-württembergischen Kommunen sprechen hier eine deutliche Sprache – vor allem, weil es sich hier nicht um ein Flächenphänomen handelt, sondern sich die Werte stark auf einzelne besonders belastete Kommunen konzentrieren. Kassenkredite werden für laufende Ausgaben aufgenommen. Sie sind insofern nicht durch materiell geschaffene Werte gedeckt und stellen daher ein besonderes Krisenphänomen dar.
Tief blicken lässt auch der Blick auf die Wertpapierschulden, z.B. Anleihen. Sie sind zwar auch bundesweit deutlich niedriger als der Kreditbestand, aber in Baden-Württemberg weist die Schuldenstatistik des Statistischen Bundesamtes überhaupt keinen Wert aus. Scheinbar stellen Anleihen für baden-württembergische Kommunen bislang keine Alternative dar. Das dürfte neben dem Bedarf an solchen hohen Verschuldungsvolumina insbesondere an den Transaktionskosten liegen, etwa für Arrangeur, Rechtsberatung und Zahlstelle oder Wertpapierprospekt nach EU-Prospektverordnung. Da diese Kosten weitgehend fix sind, lohnt sich eine Anleihe nach den meisten allgemeinen Einschätzungen erst ab einem Volumen von etwa 100 Millionen Euro. Hier kommt insofern eine Besonderheit im Ländle zum Tragen: Die kleinteiligen Kommunalstrukturen. Die allermeisten Kommunen sind deutlich zu klein, um derartige Bedarfe zu generieren. Aber selbst für die großen Kommunen haben entsprechende (Wirtschaftlichkeits-)Überlegungen nach § 77 Abs. 2 Gemeindeordnung BW scheinbar bislang (noch) nicht zu einem Handeln geführt (vgl. exemplarisch Stadt Karlsruhe Vorlage 2020/0395). Die Platzierung einer Anleihe verursacht Kosten. Für die meisten Kommunen bleibt aufgrund dieser Kosten der klassische Kredit die günstigere Wahl.
Gegenwärtig könnte ein Hinterfragen der aktuellen Organisation der Fremdfinanzierung angesichts steigender Finanzierungsbedarfe jedoch angezeigt sein. Das betrifft insbesondere die Frage, ob wirklich jede einzelne Kommune Kreditaufnahme (auch etwaige Anleihen) unbedingt selbst machen muss. Die aktuelle Organisation bindet VZÄ und in kleineren Gemeinden zumindest VZÄ-Anteile. Der Personalaufwand ist insofern vermeidbar höher als bei einer Bündelung für diese Spezialisten-Aufgabe. Bündelung könnte auch insgesamt zu einem Professionalitätsschub führen. Der Fachkräftemangel und auch die in den baden-württembergischen Kommunen heute im Vergleich zu anderen Ländern erhöhten VZÄ-Zahlen im Produktbereich der Inneren Verwaltung (Vgl. Gnädinger, Marc (2026): Kommunalfinanzbericht BW 2026, S. 24) untermauern diese Hinterfragung.
Werden Bedarfe von mehreren Kommunen gebündelt, vergrößern sich die nachgefragten Volumina und damit u.a. auch das Potential für Anleihen neben dem Kredit. Das bedeutet i.d.R. mehr potentielle Nachfrager und damit bessere Konditionen. Kleinere Emissionen werden selten gehandelt. Große Volumina sind gut für die Rendite. Ein kommunenübergreifendes kritisch-konstruktives Abwägen und Nachdenken zur Reorganisation der Fremdfinanzierung mitsamt den spezifischen Vor- und Nachteilen erscheint angesichts der Rahmenbedingungen und vor der Kulisse des Wirtschaftlichkeitsziels als u.U. lohnenswertes Unterfangen.