
Haushalte der größeren kreisangehörigen Kleinstädte
Statistisch gelten Städte und Gemeinden mit 5.000 bis 20.000 Einwohnern zu den Kleinstädten. In Baden-Württemberg gibt es 15 Städte und Gemeinden in der Größenklasse von 17.500 bis 20.000 Einwohner, mithin die vergleichsweisen großen Kleinstädte. Hierunter befinden sich zwei Große Kreisstädte: Giengen an der Brenz und Oberkirch. Zwar rangieren die beiden Städte aktuell unter der Einwohnerschwelle nach § 3 Abs. 2 GemO, ihren Status als Große Kreisstadt haben sie aber weiterhin. Sie werden aufgrund heterogener Aufgaben im Folgenden nicht mitbetrachtet. Es verbleiben 13 kreisangehörige Städte und Gemeinden.
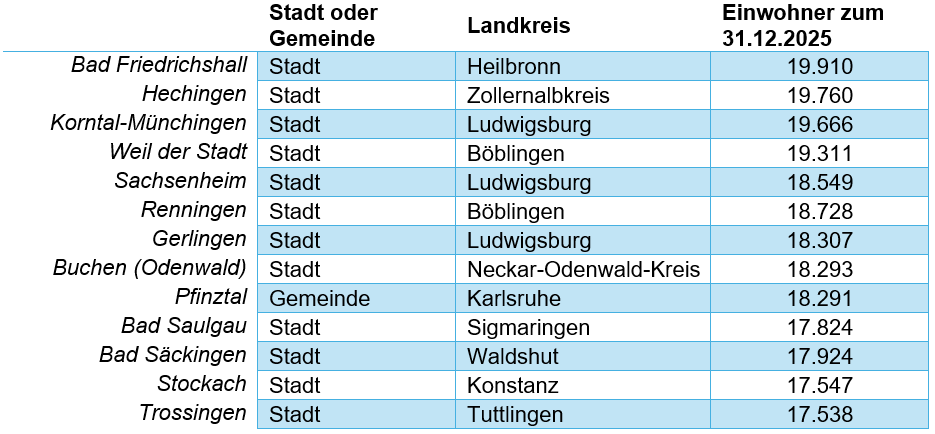
Ansicht: Liste der Kreisangehörigen mit 17.500 bis 20.000 Einwohnern zum 31. Dezember 2025 (ohne Große Kreisstädte)
Quelle: Eigene Darstellung
Alle 13 Kommunen der Größenklasse haben ihren Haushaltsplan 2026 (vereinzelt als Doppelhaushalt nach § 7 GemHVO in Buchen, Pfinztal und Bad Säckingen) zum Zeitpunkt des Datenabrufes (8. November 2029) online auf ihrer Webpräsenz. Der Haushaltsplan ist Teil der Haushaltssatzung (§ 80 Abs. 1 Satz 1 GemO), die in allen benannten Kommunen auf jeweils zwei Seiten Bestandteil des angebotenen Downloads ist.
Linkseite zu den online verfügbaren Haushaltsplänen
Im Durchschnitt der betrachteten Kommunen hat der Kommunalhaushalt (mit Haushaltssatzung) 559 Seiten. Für ehrenamtliche Kommunalpolitik dürfte die Lektüre nicht nur wegen des Fachvokabulars, sondern auch wegen des schieren Umfangs eine Herausforderung sein. Die Spannweite ist dabei beachtlich. Sie zeigt u.a. (nicht ausschließlich) trotz der einheitlichen rechtlichen Rahmenregelungen die eigenen Gestaltungsspielräume der Kommunen bei Erstellung ihres Haushaltsplanes. Der seitenmäßig kleinste Haushalt ist derjenige der Stadt Stockach (284 Seiten), der größte der von der Stadt Bad Säckingen (961 Seiten). Bei letzterem handelt es sich um einen Doppelhaushalt für 2026/2027. Doppelhaushalte müssen jedoch generell nicht übermäßig groß sein. So hat die Gemeinde Pfinztal ebenfalls einen Doppelhaushalt 2026/2027 aufgestellt. Er hat 322 Seiten.
Der Haushaltsplan nach § 80 GemO besteht gemäß § 1 Abs. 1 GemHVO aus dem Gesamthaushalt (Gesamtergebnis- und Gesamtfinanzhaushalt), den Teilhaushalten und dem Stellenplan. Weitere Anlagen sind dem Haushaltsplan gemäß § 1 Abs. 3 GemHVO beizufügen. Auf die Beifügung eines Teils dieser Anlagen (erweiterter Beteiligungsbericht, Wirtschaftspläne und neueste Jahresabschlüsse ausgewählter Ausgliederungen) kann verzichtet werden, soweit sie elektronisch auf der Webpräsenz der Kommune bereitgestellt werden.
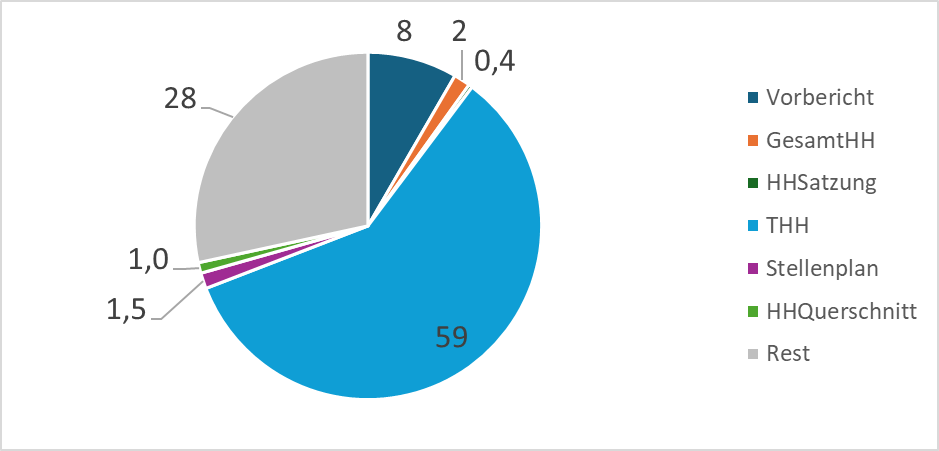
Ansicht: Seitenanteil am Haushalt (inkl. Haushaltssatzung) 2026 in Prozent
Quelle: Eigene Darstellung, Daten aus den Haushaltsplänen der Kommunen entnommen
Haushaltssatzung (0,4 Prozent), Haushaltsquerschnitt (1 Prozent), Stellenplan (1,4 Prozent) und Gesamthaushalt (2 Prozent) nehmen einen vergleichsweisen kleinen Anteil an der Gesamtseitenzahl der Haushalte ein. Der Vorbericht, als Dokument das von vielen Kommunalpolitikern noch am ehesten gelesen wird, hat mit 8 Prozent ebenfalls einen überschaubaren Anteil. Die Beifügungen (Pflichtanlagen und freiwillige Beifügungen wie Begriffsdefinitionen u.ä.) haben mit 28 Prozent einen deutlich größeren Anteil.
Klar wird aber auch, dass insbesondere die Teilhaushalten mit knapp 60 Prozent den größten Seitenanteil am Haushaltsplan ausmachen. Für Kommunalpolitik sind die Teilhaushalte schwer lesbar. Entgegen § 4 Abs. 2 S. 3 enthalten diese in der vorgefundenen Praxis in aller Regel keine Leistungsziele und insbesondere keine Kennzahlen zur Messung der Zielerreichung. Es handelt sich vielmehr um seitenweise Kolonnen von Erträgen, Aufwendungen sowie Einzahlungen und Auszahlungen – vielleicht ist auch das einer der Gründe, weshalb Kommunalpolitik manches Mal geneigt ist, kleinteilig inputorientiert zu steuern: Der Großteil der Teilhaushalte und damit des Kommunalhaushaltes insgesamt besteht aktuell noch in den meisten Kommunen aus reinen Inputinformationen.
Daneben blähen die Teilhaushalte den Kommunalhaushalt insgesamt auf und machen ihn für Kommunalpolitik schwer lesbar – auch deshalb, weil es sich neben dem schieren Volumen um kommunizierende Röhren in Bezug auf den Vorbericht handelt: Bleiben die Teilhaushalte rein inputorientiert und damit für Kommunalpolitik schwer bis gar nicht lesbar, erhöht das notwendigerweise den Bedarf an einen ausführlicheren Vorbericht. Ansonsten hat ehrenamtliche Kommunalpolitik kaum noch eine Chance den Kommunalhaushalt, immerhin den Hauptkontrakt zwischen Politik und Verwaltung, nachzuvollziehen.
Natürlich gibt es auch bei den Teilhaushalten ganz erhebliche eigene Gestaltungsspielräume sie entweder aufzublähen und damit unleserlich zu machen oder sie umgekehrt kompakt zu halten. Das betrifft zum einen die Anzahl der Teilhaushalte. So hatten bei der Vergleichsgruppe fünf Kommunen insgesamt am unteren Ende drei Teilhaushalte (Hechingen, Bad Friedrichshall, Gerlingen, Pfinztal und Stockach). Auf der anderen Seite hatten zwei Kommunen (Buchen im Odenwald und Bad Saulgau) an der Spitze jeweils neun Teilhaushalte gebildet. Mindestens genauso entscheidend ist aber auch die Frage der Untergliederung der Teilhaushalte (Positionen + weitere Untergliederung einzelner Ertrags-, Aufwands, Einzahlungs- und Auszahlungsarten).
Neben den schon jetzt gegebenen eigenen Gestaltungsspielräumen wäre es (im Rahmen einer Evaluation) aber auch interessant, ob die jetzigen Rechtsregelungen zu den Teilhaushalten wirklich sinnvoll sind. Das trifft z.B. die Notwendigkeit der Teilfinanzhaushalte, weil Liquiditätssteuerung ohnehin auf Ebene des Gesamtfinanzhaushaltes stattfindet und für Investitionen eine gute Übersicht ausreicht. Daneben stellt sich die Frage der Geeignetheit des Optionsrecht zwischen produktbereichsbezogener und organisationsbezogener Gliederung. Es erschwert u.a. die Vergleichbarkeit der Haushalte und damit das Lernen vom Anderen.
Positiv bemerkenswert sind die Teilhaushalte der Stadt Buchen, Odenwald. Zu Beginn der neun Teilhaushalte findet sich hier eine Aufstellung, auf welche der 17 SDGs die jeweiligen zu den Teilhaushalten gehörigen Produktgruppen „einzahlen“. Das ist ein Einstieg in einen an den SDGs orientierten Nachhaltigkeitshaushalt. Der erste Aspekt nachhaltiger Kommunalfinanzen, die finanzielle Leistungsfähigkeit, wird in Baden-Württemberg und somit auch in der Stadt Buchen über die verbindlichen Kennzahlen zur Beurteilung der finanziellen Leistungsfähigkeit im Haushaltsplan sichtbar. Buchen hat es aber mit o.g. Ansatz geschafft, zumindest einen ersten Einstieg in den zweiten Aspekt nachhaltiger Kommunalfinanzen, der transformationsorientierten Mittelverwendung, zu finden. Was bislang noch fehlt, ist die Steuerung/Messung der Zielerreichung anhand von Indikatoren (z.B. auch SDG-Indikatoren) bzw. Kennzahlen – bislang können mit dem Ansatz nur die Inputs den jeweiligen Nachhaltigkeitszielen zugeordnet werden. Das ist aber schon mehr als in den meisten anderen Kommunen in Baden-Württemberg und insbesondere mehr als in der Vergleichsgruppe vorgefunden.
Doppelhaushalt 2026/2027 der Stadt Buchen (Odenwald)
Mit Ausnahme der Stadt Bad Saulgau haben alle untersuchten Kommunen ihrem Haushalt einen Haushaltsquerschnitt angehängt. Dieser war nach § 1 Abs. 2 Nr. 3 GemHVO-alt bislang verbindlich. Nach der neuesten GemHVO kann auf den Haushaltsquerschnitt verzichtet werden. Nach der Begründung zur GemHVO-Änderung hätte sich in der Praxis gezeigt, dass dem hohen Arbeitsaufwand zur Erstellung des Haushaltsquerschnittes ein niedriger Informationsgewinn gegenübersteht.
Für den Querschnitt zum Finanzhaushalt trifft diese Begründung zu. Hier war der Nutzen überschaubar. Insofern war die Streichung der Regelung konsequent im Sinne des Bürokratieabbaus. Der Verzicht auf den Querschnitt nach dem Ergebnishaushalt ist indes problematisch. Der Verzicht macht den Haushalt zwar im Umfang leicht kleiner und damit lesbarer. Aber faktisch ist der Querschnitt auf Ergebnishaushaltsebene nach den verbindlich vorgegebenen Produktbereichen, Produktgruppen und Produkten (Produktrahmen) die einzige Möglichkeit gewesen, Kommunalhaushalte vergleichend auf Aufgabenebene nebeneinander zu legen und so im interkommunalen Vergleich Anhaltspunkte für Haushaltskonsolidierungsoptionen zu eruieren. Entfällt diese Option, ist eben dies nur noch durch wesentlich teurere Vergleichsringarbeit möglich. Für die gerade aktuell auch in Baden-Württemberg angesichts der Rahmenbedingungen absolut notwendige Forcierung der Haushaltskonsolidierung ist das nicht glücklich. Kommunen sind insofern gut beraten, den Haushaltsquerschnitt auf Ergebnisebene auch künftighin in ihren Haushalten darzustellen. Und natürlich davon ausgehend im interkommunalen Vergleich mit ähnlichen Kommunen Konsolidierungspotentiale auf Aufgabenebene zu ergründen.
Kreative Lösungen gibt es auch beim Gesamthaushalt auf Ergebnis- und Finanzhaushaltsebene. Die Ideallösung für die durch Kompaktheit verbesserte Lesbarkeit hat Bad Saulgau gefunden. Dort wurde die Strategie „2+2 ≠ 4, sondern 2“ gefahren. Die Finanzplanung wurde in den Gesamtergebnis- und Gesamtfinanzhaushalt integriert. Damit schafft Bad-Saulgau eine übersichtliche Darstellung auf 3 Seiten, wo andere an der Spitze 17 Seiten benötigen und selbst der Durchschnitt über die Kommunen der Vergleichsgruppe bei immerhin noch 9 Seiten liegt. Letztlich können einfach die vorhandenen Muster genutzt werden (Anlagen 3 und 4 Verwaltungsvorschrift des Innenministeriums über den Produktrahmen für die Gliederung der Haushalte, den Kontenrahmen und weitere Muster für die Haushaltswirtschaft der Gemeinden (VwV Produkt- und Kontenrahmen))
Besonders unglücklich beim Gesamthaushalt ist, wenn Kommunen bei Ergebnis- und Finanzhaushalt – was in der Praxis zuhauf auch in der Vergleichsgruppe vorkommt – die Einzelpositionen noch einmal untergliedern, z.B. bei den öffentlich-rechtlichen Leistungsentgelten unterordnend noch einmal einzelne Gebührentatbestände in ihren Zahlen aufführen oder bei den Steuern noch einmal die einzelnen Steuerarten usf. Das bläht den Gesamthaushalt stark und unnötig auf. Die Lesbarkeit wird mithin verschlechtert. Natürlich kann man der Kommunalpolitik bei Bedarf und Interesse eine solche Aufstellung zur Verfügung stellen, man muss damit aber nicht standardmäßig über das vorgegebene Maß (§§ 2 und 3 GemHVO) hinaus jedes Jahr den Haushalt aufblähen. Die Nutzung der Muster (Letztlich können einfach die vorhandenen Muster genutzt werden (Anlagen 3 und 4 Verwaltungsvorschrift des Innenministeriums über den Produktrahmen für die Gliederung der Haushalte, den Kontenrahmen und weitere Muster für die Haushaltswirtschaft der Gemeinden (VwV Produkt- und Kontenrahmen)) ist zielführender.