
Integrierte Schulden der großen Kleinstädte
In Baden-Württemberg gibt es 13 Städte und Gemeinden mit einer Einwohnerzahl von 17.500 bis 20.000 Einwohnern (ohne Große Kreisstädte). Sie gelten im statistischen Sinne als die größten (einwohnerstärksten) größeren kreisangehörigen Kleinstädte.
Alle 13 Städte und Gemeinden haben ihren Haushaltsplan 2026 (zuweilen auch als Doppelhaushalt) zum Zeitpunkt des Datenabrufes (8. November 2026) online auf ihrer Webpräsenz verfügbar.
Linkseite zu den online verfügbaren Haushaltsplänen
Geldschulden sind nicht per se schlecht. Sie können, wie im Fall der Kredite, durch materiell geschaffene Werte gedeckt sein. In den Gebührenhaushalten werden ihre Folgen in die Kalkulation einbezogen und letztlich über den Gebührenzahler refinanziert. Es kommt am Ende auf die Tragfähigkeit der Verschuldung an, mithin inwiefern ihre Folgen (Zinsen, Abschreibungen der kreditfinanzierten Investition usf.) auch im Ergebnishaushalt selbst bei ungünstigen Rahmenbedingungen getragen werden können (kein Schön-Wetter-Haushaltsausgleich). Kreditaufnahmen (insb. Gesamtgenehmigung) bedürfen der Genehmigung der Rechtsaufsichtsbehörde (§ 87 GemO). Diese Genehmigung ist in der Regel dann zu versagen, wenn die Kreditaufnahme nicht mit der Finanziellen Leistungsfähigkeit der Kommune übereinstimmt (§ 87 Abs. 2 S. 3 GemO). Der wesentliche Indikator zur Frage der Gegebenheit der dauernden Finanziellen Leistungsfähigkeit dürfte dabei im Sinne Finanzieller Generationengerechtigkeit (neben weiteren Indikatoren, siehe z.B. Pflichtkennzahlenset) die Frage des Ordentlichen Ergebnisausgleiches sein – gelingt letzterer im Mehrjahreshorizont nicht, wirtschaftet die Kommune zu Lasten nachrückender Generationen.
Interessanterweise sind mehrere Kommunen der Vergleichsgruppe Ende des Jahres 2025 in ihrem Kernhaushalt schuldenfrei:
- Sachsenheim ist Ende des Jahres 2025 im Kernhaushalt schuldenfrei. Das deckt sich mit den Angaben im Haushaltsplan 2026 (S. 610, Schuldenübersicht). Für das Jahr 2026 ist ebenfalls keine Kreditaufnahme vorgesehen (siehe Haushaltsplan 2026, Übersicht über den voraussichtlichen Stand der Schulden, S. 611 und Haushaltssatzung 2026).
- Bad Saulgau ist Ende des Jahres 2025 im Kernhaushalt schuldenfrei. Das deckt sich mit den Angaben im Haushaltsplan 2026. Für das Jahr 2026 ist ebenfalls keine Kreditaufnahme vorgesehen (siehe Haushaltsplan 2026, Übersicht über den voraussichtlichen Stand der Schulden, S. 518 und Haushaltssatzung 2026).
- Stockach ist Ende des Jahres 2025 im Kernhaushalt schuldenfrei. Das deckt sich mit den Angaben im Haushaltsplan 2026. Für das Jahr 2026 ist ebenfalls keine Kreditaufnahme vorgesehen (siehe Haushaltsplan 2026, Übersicht über den voraussichtlichen Stand der Schulden, S. 249 f. und Haushaltssatzung 2026).
Da in diesen drei Kommunen keine Kreditaufnahme für 2026 vorgesehen ist, bedarf es keiner Genehmigung. In allen drei in ihrem Kernhaushalt schuldenfreien Kommunen kann aber selbst die Geldschuldenfreiheit mit ihren Folgen für die Zinsaufwendungen nicht verhindern, dass der für die Finanzielle Generationengerechtigkeit entscheidende veranschlagte Ordentliche Ergebnisausgleich im Jahr 2026 misslingt.
Nicht Ende des Jahres 2025 schuldenfrei im Kernhaushalt sind Bad Friedrichshall, Renningen und Gerlingen – alle drei sehen jedoch ebenfalls für 2026 in ihren Haushaltssatzungen keine Kreditaufnahme vor. Sie brauchen hierfür mithin auch keine Genehmigung. Zumindest Renningen und Gerlingen planen jedoch für 2026 ein Minus im veranschlagten Ordentlichen Ergebnis.
Das zeigt zweierlei:
- Geldschuldenfreiheit (im Kernhaushalt) und auch die Nicht-Aufnahme von Krediten im Haushaltsjahr sind kein Garant für Finanzielle Generationengerechtigkeit im Sinne des regemäßigen Ausgleiches des Ordentlichen Ergebnisses.
- Rechtsaufsichtsbehörden sind in ihrer Unterstützungsfunktion zur Erreichung regemäßig ausgeglichener Ordentlicher Ergebnisse im Sinne Finanzieller Generationengerechtigkeit eingeschränkt – zumindest müssen sie auf andere Werkzeuge zurückgreifen als auf das wirkmächtige Instrument der Kreditgenehmigung.
Die integrierten Schulden der großen kreisangehörigen Kleinstädte unterscheiden sich der Höhe nach erheblich.
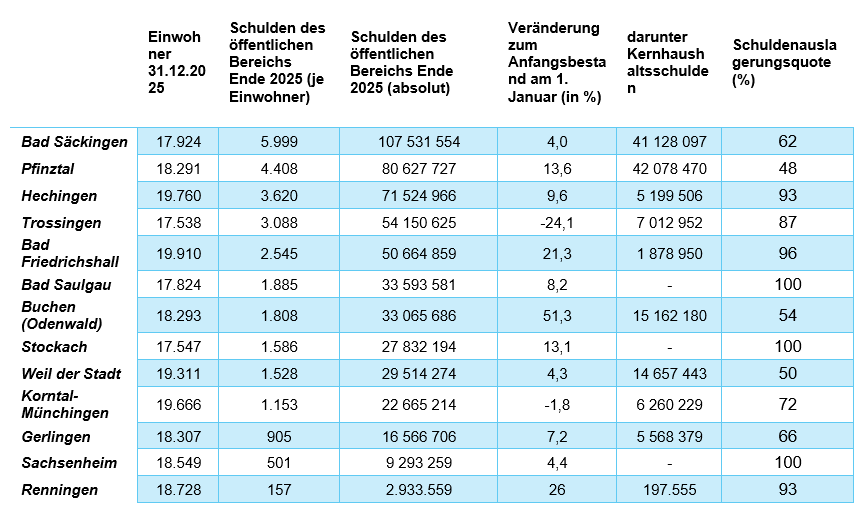
Ansicht: Integrierte Schulden und Schuldenauslagerungsquote zum 31.12.2025 der großen Kleinstädte
Quelle: Eigene Darstellung, Daten entnommen aus Statistische Ämter des Bundes und der Länder (2026): Integrierte Schulden der Gemeinden und Gemeindeverbände, Stand 31.12.2025 – Tabellenband Anteilige Modellrechnung für den interkommunalen Vergleich, erschienen im Oktober 2026; Einwohner abweichend zum 31.12.2025
Bad Säckingen steht mit Schulden des öffentlichen Bereich, also unter Integration der anteiligen ausgelagerten Geldschulden, mit knapp 6.000 Euro je Einwohner an der Spitze. Renningen hat am unteren Ende mit 157 Euro je Einwohner deutlich niedrigere Pro-Kopf-Schulden des öffentlichen Bereichs. Nur in zwei Kommunen konnten die Schulden des öffentlichen Bereichs im Jahr 2025 gesenkt werden. Das sind Trossingen (-24,1 Prozent) und Korntal-Münchingen (-1,8 Prozent). In allen anderen Kommunen des Vergleichsrings sind die Schulden des öffentlichen Bereichs 2025 gestiegen – an der Spitze in Buchen, Odenwald mit einem Plus von 51,3 Prozent.
Gleichzeitig zeigt die Auswertung wie wichtig für einen Verschuldungsvergleich der Blick auf die Auslagerungen aus dem Kernhaushalt ist. Mit Ausnahme von Pfinztal (48 Prozent) sind in allen Städten und Gemeinden des Vergleichs mehr als die Hälfte der Geldschulden aus den Kernhaushalten ausgegliedert. Bleiben diese ausgelagerten Schulden unberücksichtigt, entsteht ein ungenaues Bild.