
Grundsätze der Erzielung von Erträgen und Einzahlungen
Gemäß den Grundsätzen der Erzielung von Erträgen und Einzahlungen sind Kommunen verpflichtet, ihre Abgaben im Einklang mit den jeweils einschlägigen gesetzlichen Vorschriften zu erheben (§ 87 Abs. 1 GemO). Sie dürfen auch ihre über die Abgaben hinausgehenden Erträge und Einzahlungen nicht beliebig erheben. Eine Stufenfolge ist einzuhalten (§ 78 Abs. 2 und 3 GemO).
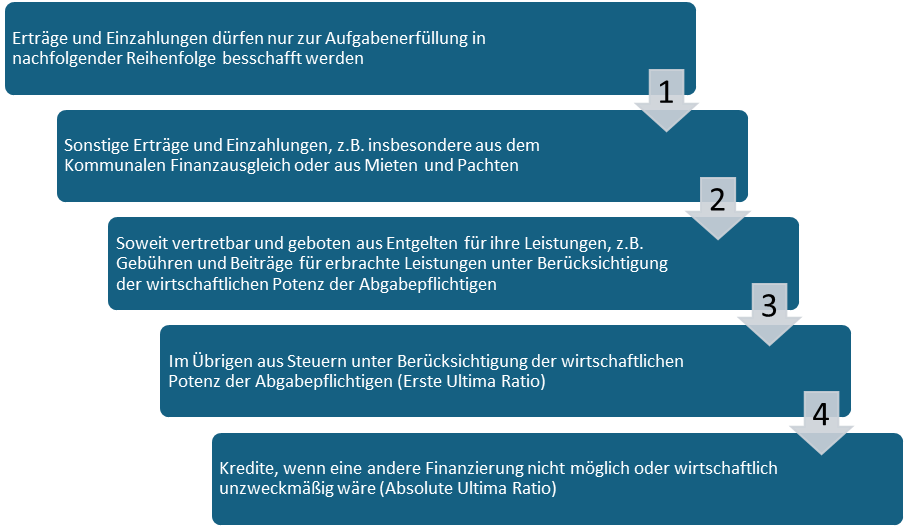
Ansicht: Stufenfolge der Ertrags- und Einzahlungsbeschaffung
Quelle: Eigene Ansicht
Die zur Erfüllung ihrer Aufgaben benötigten Finanzmittel haben sie zunächst aus den sonstigen Erträgen und Einzahlungen (z.B. aus Mieten, Pachten, Zuschüssen, Zuwendungen) zu beschaffen. Sofern die sonstigen Erträge und Einzahlungen nicht ausreichen, ist im zweiten Schritt (soweit vertretbar und geboten) auf die speziellen Entgelte (insb. Beiträge und Gebühren) für erbrachte Leistungen zurückzugreifen.
Genügen auch die besonderen Entgelte nicht, sind die erforderlichen Erträge und Einzahlungen im Übrigen – als dritter Schritt – aus Steuern aufzubringen. Eine Steuererhebung findet somit subsidiär statt. Sie sind nachrangig gegenüber den voran genannten Erträgen und Einzahlungen zu erheben – also als eine Art Erste Ultima Ratio. Damit soll verhindert werden, dass die Allgemeinheit der Steuerzahler für Leistungen aufkommt, die eigentlich einzelnen Einwohnern direkt zugutekommen.
Eine Besonderheit gibt es bei Steuern, zu deren Erhebung eine Kommune gesetzlich verpflichtet ist (z.B. Gewerbesteuer nach § 1 GewStG und nach Mindesthebesatz oder Hundesteuer nach § 9 Abs. 3 KAG BW). Diese gelten als zwingende gesetzliche Abgaben und müssen erhoben werden – der Spielraum der Kommune liegt hier aber in der Festlegung der Hebesätze, für die dann wieder die Nachrangigkeit greift.
Die Aufnahme von Krediten als Finanzierungsquelle ist die echte Absolute Ultima Ratio. Sie ist nur erlaubt, wenn eine andere Finanzierung nicht möglich oder wirtschaftlich unzweckmäßig ist.