
Realsteuerpotential der großen Kleinstädte
In Baden-Württemberg gibt es 13 Städte und Gemeinden mit einer Einwohnerzahl von 17.500 bis 20.000 Einwohnern (ohne Große Kreisstädte). Sie gelten im statistischen Sinne als die größten (einwohnerstärksten) größeren kreisangehörigen Kleinstädte.
Alle 13 Städte und Gemeinden haben ihren Haushaltsplan 2026 (zuweilen auch als Doppelhaushalt) zum Zeitpunkt des Datenabrufes (8. November 2026) online auf ihrer Webpräsenz verfügbar.
Linkseite zu den online verfügbaren Haushaltsplänen
Dreh- und Angelpunkt im Haushaltsrecht ist im Sinne der Interperiodengerechtigkeit die Frage, ob der Ordentliche Ergebnisausgleich regelmäßig gelingt. An ihn knüpft das Stufenkonzept zum Haushaltsausgleich an.
Nach den Haushaltsplänen für 2026 gelingt bei den 13 großen Kleinstädten ungeachtet von etwaigen Rücklagen oder auszugleichenden Fehlbeträgen aus Vorjahren nur einer einzigen Kommune, der Stadt Bad Friedrichshall, planerisch im Jahr 2026 der Ordentliche Ergebnisausgleich. Im Finanzplanungszeitraum ist die planerische Entwicklung der Ordentlichen Ergebnisse zuweilen dramatisch.
Es bestehen allerorts in den großen Kleinstädten zum Teil ganz erhebliche Konsolidierungsbedarfe im Sinne der Finanziellen Generationengerechtigkeit und zum Erreichen des rechtlich vorgegebenen Haushaltsausgleiches.
Eine Option zur Erzielung von Mehrerträgen liegt in der Einführung/Erhöhung von Kommunalsteuern. Hier ist allerdings deren Nachrangigkeit nach dem Grundsatz zur Erzielung von Erträgen und Einzahlungen zu beachten (Ultima Ratio). Daneben muss auf die Leistungsfähigkeit der Abgabepflichtigen Rücksicht genommen werden. Unter diesen Steuern ragen die Realsteuern heraus und unter ihnen im Sinne der Haushaltskonsolidierung häufig die Grundsteuer B. Bei letzterer bietet sich im Sinne der Haushaltskonsolidierung die Arbeit mit Preisschildern an (vgl. Gnädinger, Marc: Kommunalfinanzbericht BW 2026, S. 14 f.).
Gnädinger, Marc: Kommunalfinanzbericht BW 2026
Der Höchsthebesatz bei der Grundsteuer B in Baden-Württemberg liegt im Jahr 2026 bei 1.350 Prozent in der Stadt Greglingen. Mit ihren Hebesätzen liegen alle großen Kleinstädte (weit) unter diesem höchsten Hebesatz. Eine Grundsteuer C erhebt derzeit keine große Kleinstadt.
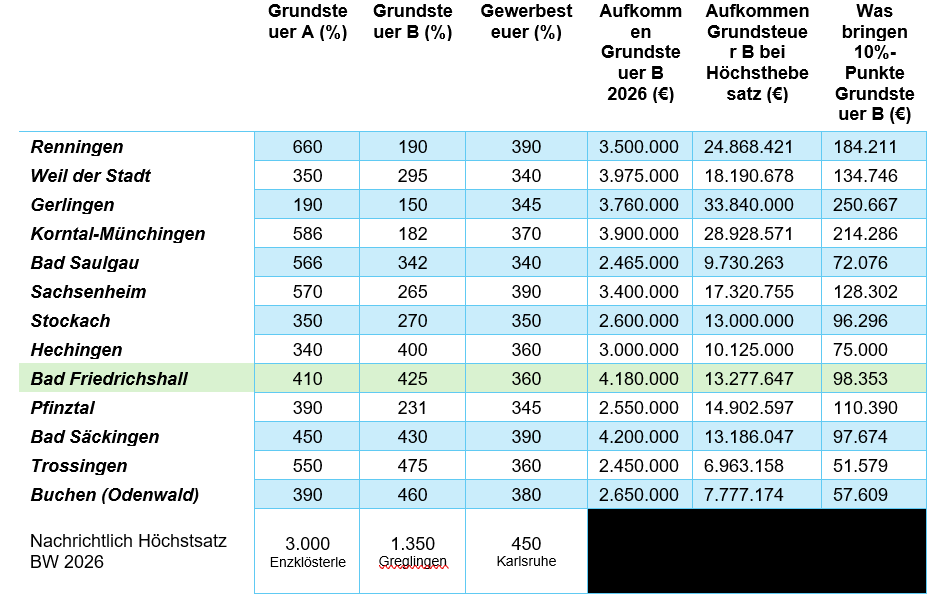
Ansicht: Realsteuerhebesätze, -aufkommen und -potential der großen Kleinstädte im Jahr 2026
Quelle: Eigene Darstellung, Daten zu den Realsteuerhebesätzen 2026 entnommen aus der Kassenstatistik des Statistischen Landesamtes; Planerisches Aufkommen der Grundsteuer B im Jahr 2026 entnommen aus den Haushaltsplänen 2026
Bei Hebesatzvergleichen der Grundsteuer B ist generell zu beachten, dass sich die Bemessungsgrundlagen (unterschiedliche Bodenrichtwerte) für die Steuerart in ihrem Wert unterscheiden. Die Hebesätze sind daher nur bedingt miteinander vergleichbar.
Bad Friedrichshall erzielt als einzige Kommune des Vergleichsrings im Jahr 2026 planerisch ein Plus im veranschlagten Ordentlichen Ergebnis – hier wäre im Sinne des Ordentlichen Ergebnisausgleiches insofern keine Anpassung der Grundsteuer B – zumindest für das Jahr 2026 – nötig. In allen anderen Städten und Gemeinden des Vergleichsrings ist das anders.
Interessant ist, dass mit Ausnahme von Hechingen – mit seinem gewaltigen negativen veranschlagtem Ordentlichen Ergebnis im Jahr 2026 von rund -22,4 Mio. Euro – in allen Städten und Gemeinden des Vergleichsrings allein die Anpassung der Grundsteuer B (also ohne Nachdenken über alternative Konsolidierungsmaßnahmen) rechnerisch ausreichen würde, um das veranschlagte Ordentliche Ergebnis auszugleichen. Und keine dieser Städte und Gemeinden wäre mit dem dazu notwendigen Hebesatz beim Höchsthebesatz der Stadt Greglingen angelangt, der bereits real im Jahr 2026 in einer baden-württembergischen Stadt erhoben wird.
Die dazu notwendigen Hebesätze wären allerdings hoch und vielerorts sicherlich weder wünschenswert noch als einzige Konsolidierungsmaßnahme empfehlenswert. Sie hätten ebenfalls Auswirkungen auf die Leistungsfähigkeit der Steuerpflichtigen (indirekt auch über die Einrechnung in die Mietpreise). Gleichwohl zeigt die oben aufgeführte Ansicht insbesondere zweierlei: Die Grundsteuer B kann ein mächtiger Hebel zur Erreichung von Mehrerträgen sein; eine Anhebung um 10%-Punkte führt in den einzelnen Städten und Gemeinden jedoch zu erheblich unterschiedlichen, wenngleich auch immer merklichen, Mehrerträgen.
Zweitens zeigt die Gegenüberstellung in welche Richtung eine Entwicklung gehen kann und perspektivisch gehen wird, wenn bei der Haushaltskonsolidierung nicht erheblich und deutlich über das bisherige Maß hinaus zugelegt wird. Eine solche Steuerentwicklung – insbesondere als einzige Konsolidierungsmaßnahme – gilt es zu vermeiden. Eine Intensivierung der Haushaltskonsolidierung ist vor dieser Kulisse unbedingt notwendig – auch wenn etwaige Hilfen der Staatsebene oder eine konjunkturelle Erholung den Problemdruck verringen könnten. Ob letzteres tatsächlich im zum Haushaltsausgleich notwendigen Umfang und auch zeitlich rechtzeitig eintritt, ist ungewiss und ein Vertagen der Haushaltskonsolidierung zu Lasten nachrückender Generationen ist im Sinne Finanzieller Generationengerechtigkeit keine Option.
Vergleichsweise schwieriger als bei der Grundsteuer ist das Bergen von Konsolidierungspotentialen bei der Gewerbesteuer. In der Praxis könnte es sein, dass einzelne Unternehmungen bei Erhöhung des Hebesatzes abwandern. Dann würde das tatsächliche Mehraufkommen bei Hebesatzerhöhung niedriger ausfallen. Auch wenn der Gewerbesteuerhebesatz nur einer unter mehreren Standortfaktoren ist, kann er nicht beliebig angespannt werden, ohne dass sich daraus Rückwirkungen auf die Standortentscheidungen von Unternehmen ergeben. Gerade wenn Kommunen abhängig von den Gewerbesteuerzahlungen nur eines Unternehmens oder weniger Unternehmen sind, tun sie sich häufig mit Erhöhungen schwer. Die Unternehmen können hier u. U. ein gewisses Drohpotential mit dem Abwanderungsargument aufbauen.
Gleichwohl ist Kommunalpolitik gut beraten, sich nicht von Gewerbesteuerzahlern unter Druck setzen zu lassen. Zum einen werden dadurch Abhängigkeiten geschaffen. Zum anderen sind bei den meisten Unternehmen andere Argumente als der Gewerbesteuerhebesatz wichtiger für die Standortwahl oder gar den Standortwechsel.
Mit einem Hebesatz von bis zu 400 Prozent bei der Gewerbesteuer treffen Kommunen faktisch auch ausschließlich Kapitalgesellschaften (z.B. AG, GmbH). Ein Hebesatz bei der Gewerbesteuer bis zu 400 Prozent belastet Einzelunternehmer und Personengesellschafter nicht, da bei diesen die Gewerbesteuer bis zu einem Hebesatz von 400 Hebesatzpunkten in voller Höhe die tarifliche Einkommensteuer mindert (§ 35 EStG). Alle betrachteten Städte und Gemeinden des Vergleichsrings erheben derzeit indes eine Gewerbesteuer von unter 400 Prozent. Ein Nachdenken über Anpassungen im Sinne der Haushaltskonsolidierung kann insofern eine Option unter vielen anderen sein.